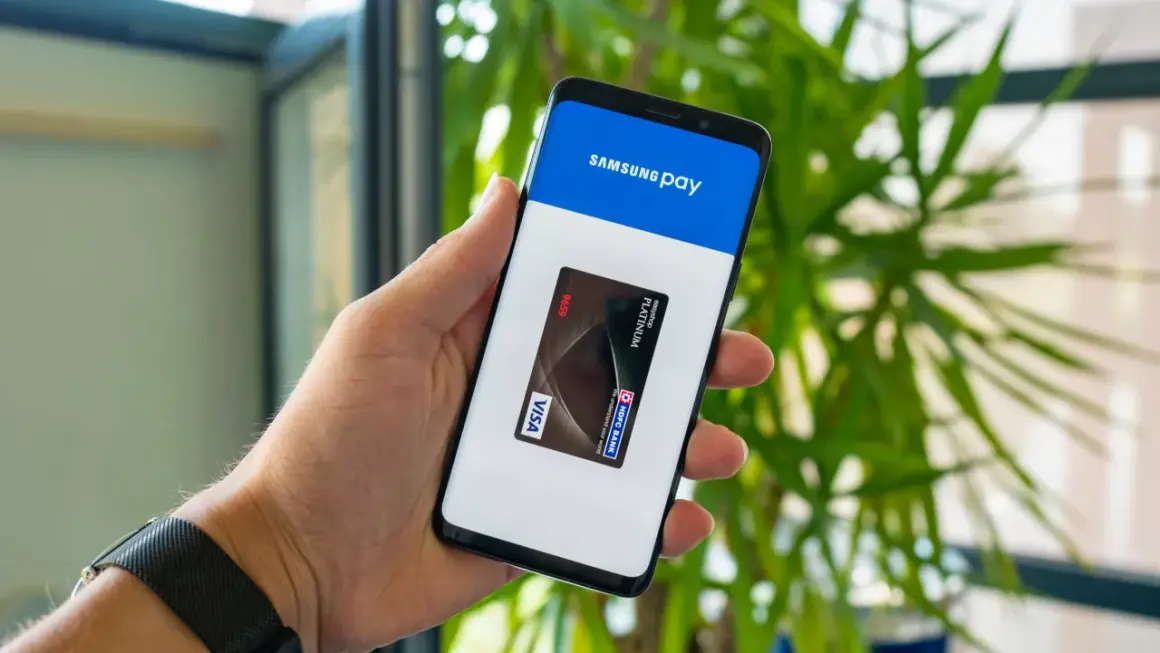
Telefon może dziś zastąpić nie tylko kartę płatniczą, lecz także bilety, karty lojalnościowe i wybrane klucze cyfrowe. W tym artykule pokazuję, czym jest Samsung Wallet, jak uruchomić płatności w Polsce, które banki i urządzenia są obsługiwane oraz gdzie kończy się wygoda tego rozwiązania.
Cyfrowy portfel Samsunga upraszcza płatności i codzienne podróże
- Płatności zbliżeniowe działają telefonem Galaxy lub kompatybilnym zegarkiem Galaxy Watch.
- Do aplikacji można dodać karty płatnicze, lojalnościowe, bilety i karty pokładowe.
- W Polsce obsługiwanych jest obecnie 8 instytucji wymienionych na liście producenta.
- Do płatności telefonem potrzebne są między innymi NFC, Android 11 lub nowszy i zgodna karta.
- Bezpieczeństwo opiera się na tokenizacji, biometrii, PIN-ie i Samsung Knox.
To nie tylko aplikacja do płacenia telefonem
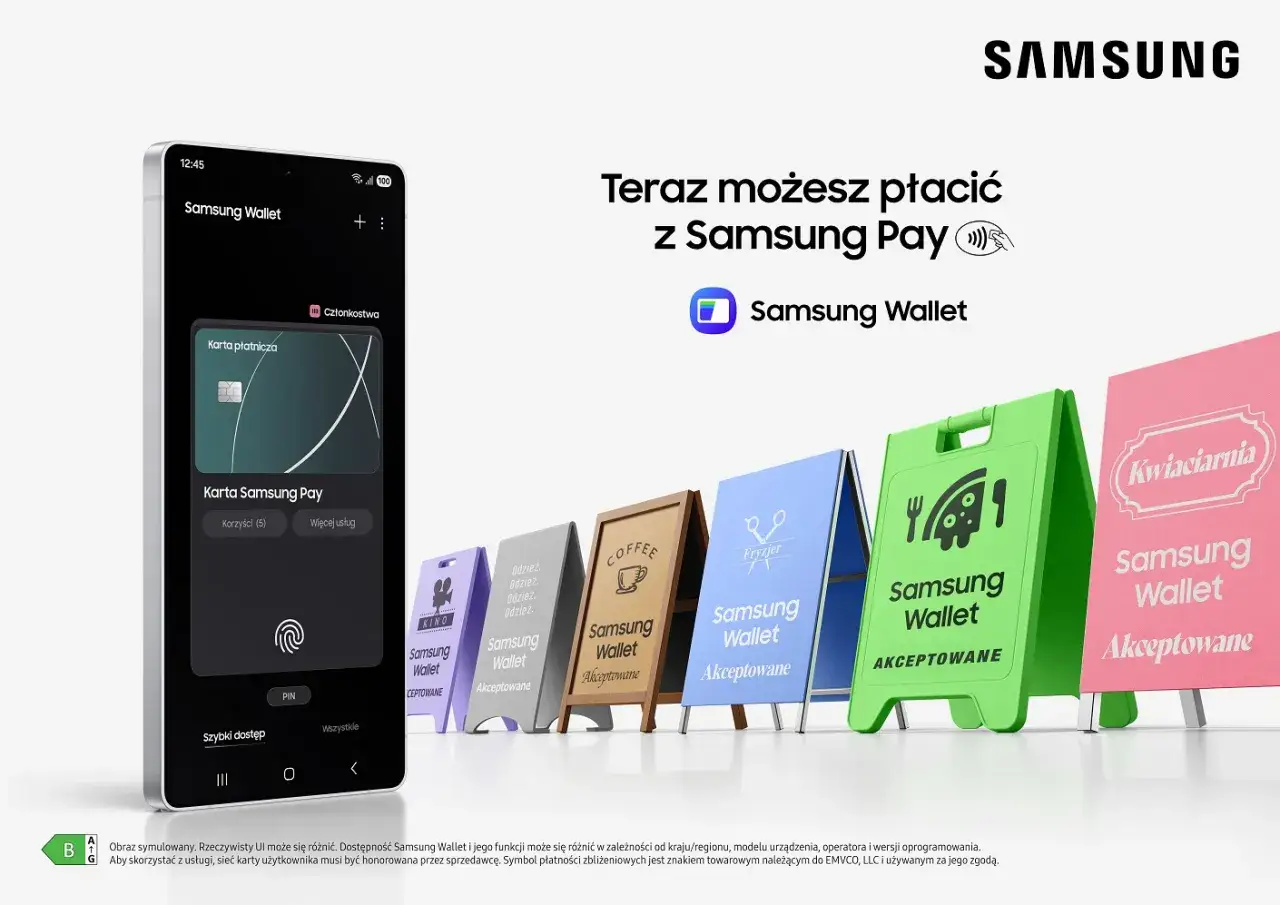
Samsung Wallet to cyfrowy portfel dostępny na zgodnych urządzeniach Galaxy. Łączy funkcje płatnicze Samsung Pay z miejscem na bilety, karty członkowskie, kupony, klucze cyfrowe i dane logowania obsługiwane przez Samsung Pass. Najprościej mówiąc, zamiast kilku osobnych aplikacji otrzymujemy jeden ekran z najważniejszymi elementami codziennego portfela.
Samsung Pay nie jest więc zupełnie odrębnym portfelem. To zestaw funkcji wewnątrz aplikacji odpowiedzialny za bezpieczne inicjowanie płatności. Rozróżnienie ma praktyczne znaczenie, bo dodanie biletu lub karty lojalnościowej nie oznacza jeszcze możliwości płacenia. Do tego potrzebna jest karta wydana przez obsługiwany bank oraz aktywne NFC.
W Polsce usługa zadebiutowała w październiku 2025 roku, dlatego jej lokalny ekosystem wciąż jest młodszy niż rozwiązania Google czy Apple. Z mojego punktu widzenia największą zaletą nie jest sama płatność, lecz połączenie płatności, podróży i kart lojalnościowych w urządzeniach, których wiele osób i tak używa każdego dnia.
Co można przechowywać w cyfrowym portfelu
Karty płatnicze
Po dodaniu karty można płacić przy terminalach zbliżeniowych, które akceptują płatności NFC. Telefon trzeba odblokować lub otworzyć portfel skrótem, wybrać kartę i potwierdzić transakcję odciskiem palca albo kodem PIN. W praktyce zajmuje to kilka sekund, choć przy pierwszych próbach dobrze poćwiczyć ustawienie telefonu względem czytnika.
Bilety i karty pokładowe
Aplikacja może przechowywać kody QR, kody kreskowe oraz wybrane bilety komunikacyjne, lotnicze i eventowe. To szczególnie wygodne na lotnisku lub przy wejściu na koncert, ponieważ nie trzeba przekopywać skrzynki e-mail w poszukiwaniu właściwego załącznika. Trzeba jednak pamiętać, że nie każdy wystawca automatycznie integruje się z portfelem, więc dostępność zależy od partnera.
Karty lojalnościowe i kupony
Plastikową kartę lojalnościową można często dodać przez zeskanowanie jej kodu. Przy kasie pokazujemy kod z ekranu telefonu, a niekiedy aplikacja może przypomnieć o karcie w pobliżu konkretnego sklepu. To drobna funkcja, ale właśnie ona najbardziej ogranicza liczbę plastikowych kart noszonych w portfelu.
Cyfrowe klucze
W wybranych samochodach i zamkach domowych telefon może pełnić funkcję cyfrowego klucza. W zależności od urządzenia i akcesorium wykorzystywane są NFC albo UWB, czyli technologia pozwalająca dokładniej określić odległość między urządzeniami. Tutaj ograniczeniem nie jest sama aplikacja, lecz zgodność konkretnego modelu auta, zamka i telefonu.
W portfelu mogą znaleźć się także dane logowania obsługiwane przez Samsung Pass. Nie traktowałbym jednak tej funkcji jako powodu do zakupu telefonu. Największą wartość daje osobom, które chcą ograniczyć liczbę aplikacji i mieć szybki dostęp do kilku różnych typów kart.
Jak skonfigurować płatności krok po kroku
- Zaktualizuj system telefonu oraz aplikacje Samsung.
- Otwórz portfel i zaloguj się na konto Samsung.
- Ustaw metodę zabezpieczenia, najlepiej odcisk palca oraz zapasowy PIN.
- Wybierz dodawanie karty i zeskanuj ją aparatem albo wpisz dane ręcznie.
- Zaakceptuj warunki banku i przejdź dodatkową weryfikację, na przykład kodem SMS lub w aplikacji bankowej.
- W ustawieniach NFC wybierz portfel Samsunga jako domyślną aplikację płatniczą.
Niektóre karty można odczytać przez zbliżenie ich do telefonu, ale ta opcja zależy od wydawcy. Przy nowej karcie bank może wymagać wcześniejszej aktywacji fizycznego plastiku przez wykonanie transakcji z użyciem chipa i PIN-u. Jeśli dodawanie zatrzyma się na etapie weryfikacji, problem zwykle leży po stronie banku, a nie terminala.
Jak zapłacić w sklepie
Otwórz aplikację skrótem, wybierz kartę i potwierdź płatność biometrią lub PIN-em. Następnie zbliż tylną część telefonu do terminala NFC. Nie trzeba otwierać aplikacji bankowej, ale telefon musi mieć włączone NFC, a wybrana karta powinna być aktywna.
Na zegarku procedura wygląda podobnie, choć najpierw trzeba dodać kartę w aplikacji Galaxy Wearable i ustawić kod blokady zegarka. Po zdjęciu zegarka z nadgarstka konieczne będzie ponowne uwierzytelnienie. To rozsądny kompromis między wygodą a ochroną przed użyciem zgubionego urządzenia.
Przeczytaj również: Jak sprawdzić parametry telefonu? Model, RAM, bateria i IMEI
Gdy płatność nie działa
- Sprawdź, czy NFC jest włączone.
- Upewnij się, że portfel Samsunga jest domyślną usługą płatniczą.
- Zdejmij etui z magnesem, metalową wkładką albo przechowywaną kartą.
- Przyłóż telefon inną częścią obudowy, ponieważ antena NFC nie zawsze znajduje się dokładnie na środku.
- Sprawdź w aplikacji banku, czy karta nie została zawieszona.
Obsługiwane banki i wymagania urządzenia w Polsce
Na liście opublikowanej przez producenta 18 maja 2026 roku znajdują się karty wydawane przez następujące instytucje:
| Instytucja | Co trzeba sprawdzić |
|---|---|
| Bank Millennium | Typ i status konkretnej karty |
| Bank Pekao | Obsługiwany produkt płatniczy |
| Credit Agricole Bank Polska | Wymagana weryfikacja w banku |
| Erste Bank Polska | Zgodność karty z usługą |
| mBank | Aktywna karta i aktualna aplikacja bankowa |
| Nest Bank | Obsługiwany rodzaj karty |
| Planet Pay | Karta Samsung |
| PKO Bank Polski | Weryfikacja zgodności karty |
Lista może się zmieniać, dlatego przed konfiguracją konkretnej karty sprawdziłbym jej status bezpośrednio w aplikacji oraz u wydawcy. Sam fakt posiadania rachunku w obsługiwanym banku nie gwarantuje zgodności każdej karty, zwłaszcza starszych, firmowych lub dodatkowych.
W telefonie potrzebne są zgodny model Galaxy, konto Samsung, aktualne oprogramowanie i zwykle system Android 11 lub nowszy. Płatności wymagają także modułu NFC. Portfel nie działa na smartfonach innych marek, nawet jeśli mają Androida i NFC. W przypadku zegarków kompatybilność zależy od konkretnej generacji Galaxy Watch, regionu oraz wersji oprogramowania.
Bezpieczeństwo jest mocną stroną, ale nie zwalnia z ostrożności
Podczas dodawania karty jej pełne dane są zastępowane tokenem, czyli cyfrowym identyfikatorem używanym do autoryzacji płatności. Terminal nie otrzymuje zwykle prawdziwego numeru karty, a aplikacja wykorzystuje zabezpieczenia platformy Samsung Knox. Dla użytkownika oznacza to, że zgubiony telefon nie jest równoznaczny z natychmiastowym dostępem do karty.
Każda płatność telefonem wymaga potwierdzenia odciskiem palca albo PIN-em portfela, nawet gdy ekran urządzenia jest już odblokowany. Zegarek działa trochę inaczej. Po wpisaniu kodu i pozostawieniu go na nadgarstku może pozwolić na kolejne płatności bez ponownego wpisywania PIN-u przez okres do 17 godzin, o ile stale wykrywa kontakt z nadgarstkiem.
Po zgubieniu telefonu należy jak najszybciej użyć funkcji SmartThings Find, aby zablokować urządzenie i zawiesić płatności. W razie kradzieży warto również skontaktować się z bankiem. Nie odkładałbym konfiguracji tej funkcji na później, bo zdalna blokada ma sens tylko wtedy, gdy konto Samsung i lokalizacja urządzenia były wcześniej prawidłowo ustawione.
Bezpieczeństwo techniczne nie ochroni przed wyłudzeniem kodu. Nie podawaj nikomu PIN-u, kodów SMS ani danych logowania, nawet jeśli rozmówca przedstawia się jako pracownik banku. Regularne aktualizacje systemu i wyłączenie możliwości dodania obcego odcisku palca są równie ważne jak sama tokenizacja.
Kiedy wybrać portfel Samsunga zamiast innej aplikacji
Największy sens ma on dla osoby, która korzysta ze smartfona Galaxy i zegarka Galaxy Watch. Wtedy karty, bilety i płatności tworzą jeden spójny ekosystem, a skrót z ekranu blokady oszczędza czas. Jeśli używasz telefonu innej marki, rozwiązanie odpada już na poziomie zgodności sprzętowej.
| Kryterium | Portfel Samsunga | Inny portfel mobilny |
|---|---|---|
| Telefon | Urządzenie Galaxy | Często szersza zgodność z Androidem |
| Zegarek | Najlepsza integracja z Galaxy Watch | Zależna od producenta zegarka |
| Karty i bilety | Wspólne miejsce na różne elementy | Zakres zależy od aplikacji i partnerów |
| Banki w Polsce | Obecnie ograniczona lista wydawców | Często większy wybór banków |
| Klucze cyfrowe | Obsługiwane w wybranych urządzeniach i usługach | Funkcja nie zawsze dostępna |
Moja ocena jest prosta: jeżeli masz zgodny telefon, kartę z obsługiwanego banku i zegarek Samsunga, warto przetestować tę aplikację przez kilka dni. Jeżeli zależy Ci wyłącznie na płaceniu, a Twój bank nie znajduje się na liście, wygodniejszym wyborem może być rozwiązanie szerzej wspierane przez wydawcę karty.
Najważniejsza decyzja dotyczy nie aplikacji, lecz całego ekosystemu
Samsung Wallet najlepiej działa wtedy, gdy telefon, zegarek, bank i usługi dodatkowe pochodzą z kompatybilnego środowiska. Przed konfiguracją sprawdź trzy rzeczy: model urządzenia, wersję Androida oraz wydawcę karty. To właśnie te warunki, a nie sama obecność aplikacji, decydują o tym, czy cyfrowy portfel będzie praktycznym narzędziem, czy tylko kolejną ikoną na ekranie.